
Портфель: позиции и риск
Свои позиции (в том числе США), импорт CSV, сводка, ГО, риск «цена × дата» и сдвиг IV.
«Портфель» сводит ваши позиции — опционные конструкции из журнала «Опционов», связки «Арбитража» и свои позиции по акциям и фьючерсам — по базовым активам. Вкладки: «Сводка», «Риск», «Своя позиция» и «Из CSV».
Быстрый старт по разделу
Тур по кнопкам раздела «Портфель» — за минуту: вкладки «Сводка», «Риск», «Своя позиция», «Из CSV» и кнопку «Обновить». При первом заходе в раздел внизу экрана появляется приглашение; пройти тур ещё раз можно в любой момент — «?» в шапке → «Быстрый старт — за минуту».
Несколько портфелей
Над вкладками — выбор портфеля и кнопки «Создать», «Переименовать», «Очистить», «Удалить». Портфелей — до 10, например по счетам брокера или по горизонту. «Сводка», «Риск», «Своя позиция», «Из CSV» и расчёт «что изменит сделка» работают по выбранному портфелю; выбор запоминается в браузере.
Все прежние позиции — в портфеле «Основной». Его можно переименовать и очистить, но не удалить: в него попадают новые записи журнала «Опционов» и сделки «Арбитража». Любую запись можно перенести в другой портфель списком «В портфель…» у позиции в «Сводке». При загрузке CSV выбирается, в какой портфель записать файл; повторы ищутся в этом же портфеле.
| Действие | Что происходит |
|---|---|
| Очистить | свои позиции портфеля уходят в корзину; записи журнала «Опционов» и сделки «Арбитража» остаются — они ведутся в своих разделах |
| Удалить | портфель и его свои позиции уходят в корзину, записи журналов возвращаются в «Основной» |
| Корзина | 7 дней можно нажать «Восстановить» — портфель вернётся вместе с позициями и перенесёнными записями; потом всё удаляется насовсем |
Перед очисткой и удалением показано, сколько позиций затронет действие.
Позиции
«Своя позиция» — акция, фьючерс или опцион с объёмом и ценой входа. Перед записью видно «было → станет» по грекам, ГО и сценариям. Позицию можно закрыть частями; закрытые дают реализованный результат и не входят в риск.
Акции и опционы США
- Вкладка «Своя позиция» → поиск по тикеру, например SPY или AAPL. Бумаги США помечены «акция США, $».
- Акция: сторона, количество в штуках и цена входа в долларах (пусто — по текущей цене). Комиссии США считаются сами при записи и закрытии.
- Опцион США выбирается там же, у тикера: серия, страйк, колл или пут, количество контрактов (1 контракт = 100 акций) и премия в $ за акцию. Запись идёт в журнал «Опционов», сбор 1,30 $ за контракт уже внутри.
Портфель считает в рублях, поэтому P/L и ГО позиций США переводятся по курсу ЦБ; в списке под рублями виден P/L в долларах, в подсказке — курс и комиссии. Если курса нет, позиция не складывается с рублёвыми, и это написано у позиции. Дивиденды по акциям США не учитываются; импорт CSV для бумаг США пока не работает.
Импорт CSV
«Из CSV» читает выгрузку брокера до 1 МБ (UTF-8 или Windows-1251, разделитель «;» или «,»). Колонки узнаются по названиям, неверно узнанную можно поправить и запомнить. Есть шаблон: Дата, Инструмент, Направление, Количество, Цена, Комиссия, Заметка. Повторы не записываются второй раз, опционы попадают в журнал «Опционов». Сам файл не хранится.
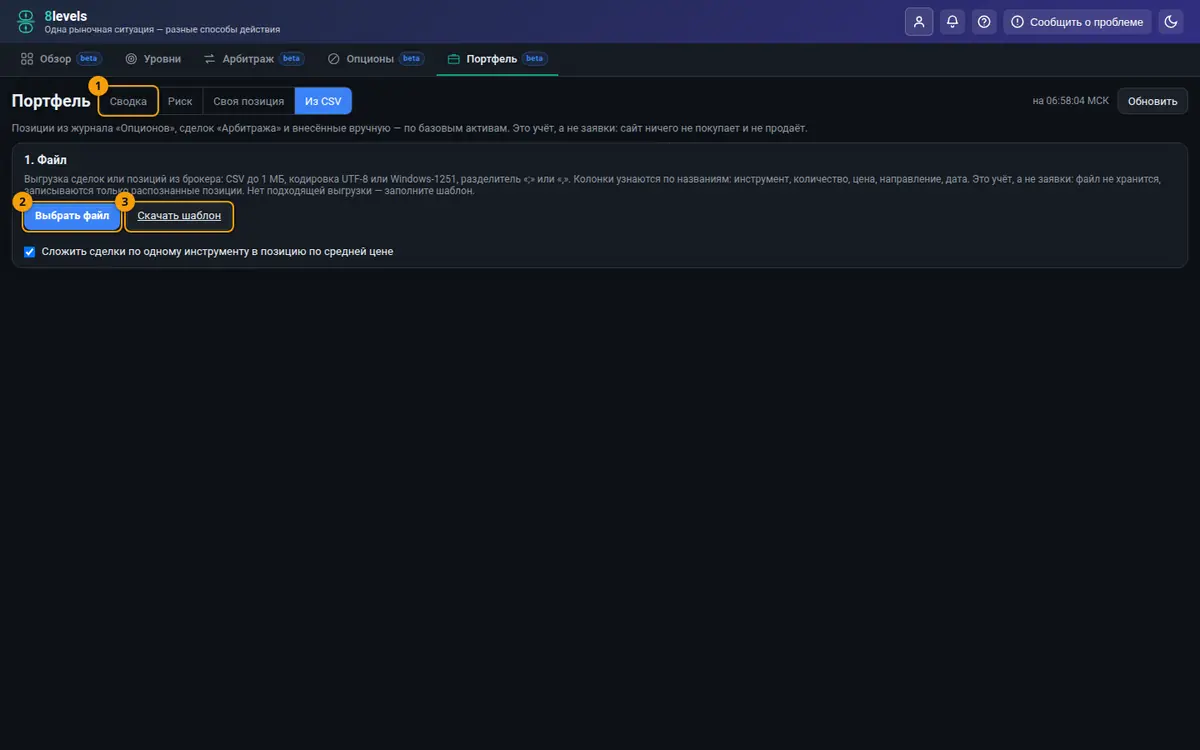
Сводка
«Сводка» — результат и дельта по активам, доли ГО кольцом, мини-профиль изменения результата при ±10 %. Греки показаны в своих единицах: дельта — в единицах базового актива и в рублях на 1 %, вега — в рублях на пункт IV, тета — в рублях в день. Дельты разных активов не складываются в одно число.
ГО портфеля
ГО — сумма по позициям без портфельного зачёта: встречные позиции его не уменьшают. Брокер считает иначе, поэтому цифра — ориентир сверху.
Риск-панель
Вкладка «Риск-панель» собирает риск выбранного портфеля на одном экране: P/L открытых и реализованный, ГО, свободный резерв, вега и тета портфеля, риск по каждому базовому активу, ближайшие экспирации, стрессы, лимиты и источник цены у каждой позиции. Всё считается той же моделью, что «Сводка» и «Риск», поэтому числа совпадают.
Свободный резерв = капитал + P/L открытых − ГО. Капитал счёта сервис не знает — брокерский счёт не подключён, — поэтому его вводите вы, у каждого портфеля своё значение. Без капитала резерв и загрузка ГО не считаются. ГО — сумма по позициям без портфельного зачёта биржи.
| Стресс | Что считается |
|---|---|
| Базовые активы −5/−3/+3/+5 % | цены всех базовых активов сдвигаются на один процент, IV и время на месте |
| IV −10/−5/+5/+10 п. | IV всех опционов сдвигается на столько пунктов, цена и время на месте |
| Рынок −5 %, Рынок +5 %, Рубль слабеет на 5 % | разные сдвиги по видам активов: акции и индексы, валюта к рублю, нефть и газ, металлы — и свой сдвиг IV; те же стрессы, что у лимита «Убыток в худшем стрессе» |
| Свой стресс | сдвиги по видам активов в портфеле (до ±50 %) и IV (до ±30 п.) задаёте вы; хранятся только в этом браузере |
| Прошёл торговый день | время до следующего торгового дня (с пятницы — три календарных дня): тета и наступившие экспирации |
| Вырос фандинг | пары «квартальный/вечный» из «Арбитража»: 5 рабочих дней фандинг по неблагоприятному для позиции 90-му или 10-му перцентилю дневного фандинга за 90 дней |
| Выросло ГО | ГО всех позиций ×1,5: P/L не меняется, свободный резерв уменьшается |
| Ухудшилась ликвидность | закрытие всех ног от середины спреда, если спред станет втрое шире; ноги без стакана не входят, их число указано |
| Одна нога не закрывается | у позиций из двух и больше ног: остальные закрыты по текущей цене, одна осталась, цена ушла на ±5 %; показана худшая нога портфеля |
У стрессов по видам активов под строкой — вклад каждого актива: его сдвиг и изменение P/L, так видно, откуда берётся результат. Валюта к рублю двигает доллар, юань и евро к рублю; курсы не к рублю (ED, UCNY) в таком сдвиге стоят.
У каждого стресса — изменение P/L, доля капитала и резерв после стресса; худший помечен. «Риск по базовым активам» — греки и изменение P/L, если сдвинется только цена этого актива. «Риск экспирации» — изменение P/L портфеля к ближайшим датам при той же цене и IV. «Источник цены и время» — у каждой ноги: «поток» или «запрос N с назад»; цена старше двух минут отмечена. Стрессы и столбцы ±% — в подписке 8levels уровня «Деривативы». Стрессы — допущения «что будет, если», а не прогноз и не совет.
Лимиты риска
На вкладке «Риск-панель» у каждого портфеля можно задать свои лимиты: дельта по любому активу (рублей на 1 % хода), вега портфеля (рублей на пункт IV), ГО, загрузка ГО в процентах от капитала счёта и убыток сегодня в худшем из готовых стрессов («Рынок −5 %», «Рынок +5 %», «Рубль слабеет на 5 %»), а также худший стресс всей «Риск-панели» в процентах от капитала. Пустое поле — лимит выключен, порогов по умолчанию нет: размер лимита — ваше решение. Рядом с полем — текущее значение той же моделью, что «Сводка».
Проверка идёт в фоне в торговые часы, в том же проходе, что слежение за ситуациями. Если превышение держится 5 минут, в ленту оповещений и в Telegram приходит сообщение с приоритетом «Позиция» (дневной лимит сообщений на него не действует). Повтор — после возврата ниже 90 % лимита и не чаще раза в час по каждому лимиту и активу. Если по активу есть ситуация, за которой вы следите, это сказано в сообщении. Позиции без цены в расчёт не входят. Лимит убытка в стрессе — в подписке 8levels уровня «Деривативы», остальные — с «Профессионального». Это учёт и расчёт по модели, а не совет и не заявка брокеру.
Лимит «Худший стресс панели» сравнивает худший стресс таблицы «Риск-панели» — цена, IV, виды активов, торговый день, фандинг, ликвидность, одна нога — с вашим порогом в процентах от капитала счёта (до 100 %). «Свой стресс» в него не входит: сдвиги хранятся только в браузере. Без капитала счёта лимит не считается. У худшей строки таблицы видно, выше она лимита или в пределах. Сообщение о превышении называет стресс, его сумму и долю капитала, активы, которые дали больше всего, и свободный резерв после стресса. В ленте оповещений у такого события есть кнопка «Открыть «Риск-панель»» — она открывает панель того портфеля, о котором сообщение. На самой панели в блоке «В ленте оповещений» — последние пять событий лимитов этого портфеля и куда они ушли: в Telegram, в сводку или только в ленту.
Когда задан лимит «Худший стресс панели», служба фона раз в минуту в торговые часы запоминает худший стресс портфеля. Блок «Худший стресс за день» на «Риск-панели» показывает наибольший за день (стресс, сумма, доля капитала и время), сколько портфель был выше лимита и сколько событий ушло в ленту, последний замер, какие стрессы и как долго были худшими, и график по времени с линией лимита (точка — наибольшее за 5 минут). Ниже — итог прошлого дня. После закрытия торгов (будни 23:50, выходные сессии 19:00 МСК) приходит одна сводка дня в ленту и Telegram с приоритетом «Свои условия»; в режиме «Только важные» — только в ленту. Если лимит снять, новая сводка не ведётся, а уже накопленный день всё равно приходит.
«Сравнение дней» в том же блоке — до 20 последних дней со сводкой и сегодняшний (идёт): наибольший худший стресс дня в процентах капитала с полосой и чертой лимита того дня, какой стресс и когда, среднее за день, время выше лимита, события и какой стресс чаще был худшим. Над таблицей — сегодняшний наибольший к прошлому дню и к среднему наибольшему за прошлые дни в процентных пунктах. На графике дня пунктиром — линия прошлого дня. Та же строка сравнения есть в вечерней сводке дня.
Риск «цена × дата»
«Риск» показывает результат портфеля или одного актива на сетке цен и дат: на сегодня, на выбранную дату и на каждую экспирацию. Переключатель «P/L позиции / Изменение» отделяет итог от входа от изменения оценки с сегодняшнего дня. Наибольшая прибыль и убыток считаются только внутри выбранного диапазона.
Сводка позиции в «Риске»
Над графиком — сводка: чистая премия опционов (уплачена или получена по ценам входа), наибольшая прибыль и наибольший убыток на последнюю экспирацию внутри диапазона, безубыточность — цена и отступ от текущей в процентах, ГО без зачёта и греки выбранного актива. «И больше при росте» значит, что у края диапазона кривая ещё идёт вверх или вниз. Это расчёт модели по правилам, а не вероятность.
| Единицы таблицы | Как считается |
|---|---|
| ₽ | P/L или изменение оценки в рублях |
| % от вложенного | к деньгам, уплаченным при входе: премия опционов и стоимость акций; если денег не платили (кредитная конструкция, фьючерс), — к ГО. База подписана над таблицей |
| % от наиб. убытка | к наибольшему убытку на экспирацию: −100 % — это и есть наибольший убыток |
| Пункты | P/L ÷ (стоимость пункта × число контрактов в наборе) — пункты цены базового актива |
| Стоимость позиции | вложено при входе плюс P/L от входа; у фьючерсов — только вариационная маржа |
Строки таблицы — «круглые» цены с шагом от диапазона; добавлены текущая цена и строка безубыточности на выбранную дату (с пунктиром), на графике безубыточность — вертикальный пунктир. Диапазон — ползунок ±5…±40 %. Рядом со сдвигом IV в пунктах — кнопки IV ×0,5, ×1, ×1,5, ×2: IV каждой ноги умножается на коэффициент, на дату экспирации это не влияет.
«Контрактов ×1, ×2, свой» — что будет при другом объёме той же позиции: P/L, премия, ГО и греки умножаются на коэффициент. Это расчёт «что если», в портфель ничего не записывается.
Кривая «P/L позиции» строится от цен входа по модели. Если у брокера нет IV (например, в выходные), опционы оценены по внутренней стоимости и P/L «сегодня» может отличаться от «Сводки» — под графиком тогда есть строка с разницей.
Дивиденды в P/L
P/L акции, внесённой вручную, и ноги-акции сделки «Арбитража» включает дивиденды, на которые позиция имела право: бумага была у вас на конец последнего дня с дивидендом. Купленная акция получает выплату после налога 13 %, проданная платит компенсацию в полной сумме. Под P/L — строка «в т. ч. дивиденды»; при наведении видны дата отсечки и сумма на акцию. Фактический налог зависит от счёта (ИИС, ставка), поэтому сверяйте зачисление с отчётом брокера.
Сдвиг IV
Таблица «цена × IV» и ползунок сдвига IV показывают, как изменится результат опционных позиций, если волатильность вырастет или упадёт на заданное число пунктов. Если у части ног нет IV, у веги и теты стоит пометка — ноль там не означает отсутствия риска.
Что открыто в подписках
| Что | Бесплатно | Базовый | Профессиональный | Деривативы |
|---|---|---|---|---|
| «Портфель»: свои позиции, греки и сводка | — | — | до 10 позиций | без ограничения |
| Портфель: риск «цена × дата» и сдвиг IV | — | — | — | есть |